|
 Новости |
Статьи |
Выгодные предложения |
Мероприятия |
Курсы валют |
О нас |
Награды |


 |
Банки |  |
 |
|
Электронные деньги | |
|
|
Страховые компании | |
|
|
Застройщики | |
|
Микрофинансовые | |
|

 |
Пенсионные фонды |  |
|
|
Инвестиционные компании | |
|
|
Лизинговые компании | |
|
|
Промышленность | |
| |||
| |||
|
 |
| Страхование |
 |
|
 |
| Пенсия |
 |
|
 |
| Вклады |
 |
|
 |
| Онлайн банкинг |
 |
|
 |
| Потребительское кредитование |
 |
|
 |
| Банки для бизнеса |
 |
|
 |
| Лизинг |
 |
|
 |
| Автокредиты |
 |
|
 |
| Ипотека и недвижимость |
 |
|
 |
| Инвестиции |
 |
|
 |
| Мероприятия |
| TT Finance |
|
 2026 год |
|
| 2025 год |
|
| 2024 год |
|
| 2023 год |
|
| 2022 год |
|
| 2021 год |
|
| 2020 год |
|
| 2019 год |
|
| 2018 год |
|
| 2017 год |
|
| 2016 год |
|
| 2015 год |
|
| 2014 год |
|
| 2013 год |
|
| 2012 год |
|
| 2011 год |
|
| 2010 год |
|
| 2009 год |
|
|
| Рейтинг PR |
|
| 2024 год |
|
| 2023 год |
|
| 2022 год |
|
| 2021 год |
|
| 2020 год |
|
| 2019 год |
|
| 2018 год |
|
| 2017 год |
|
| 2016 год |
|
| 2015 год |
|
| 2014 год |
|
| 2013 год |
|
| 2012 год |
|
| 2011 год |
|
| 2010 год |
|
| 2009 год |
|
| 2008 год |
|
| 2007 год |
|
| 2006 год |
|
| 2005 год |
|
| 2004 год |
|
|
| Подписка на новости |
|
|
|
| Курс ЦБ на 22.10.2026 |
|
 81.9739 
|
 |
|
 91.9337 |
|
|
|
|
| Выпуски |
|
| 2012 год |
|
| 2011 год |
|
| 2010 год |
|
| 2009 год |
|
| 2008 год |
|
| 2007 год |
|
| 2006 год |
|
| 2005 год |
|
|
|
|
|
|
|
|
|
| ||||||
|
|
| ||||
|
 |
| От стандартных ипотечных сценариев к гибким моделям финансирования: трансформацию рынка жилья обсудили в Петербурге |
 |
|
|
21.10.26 13:40:00
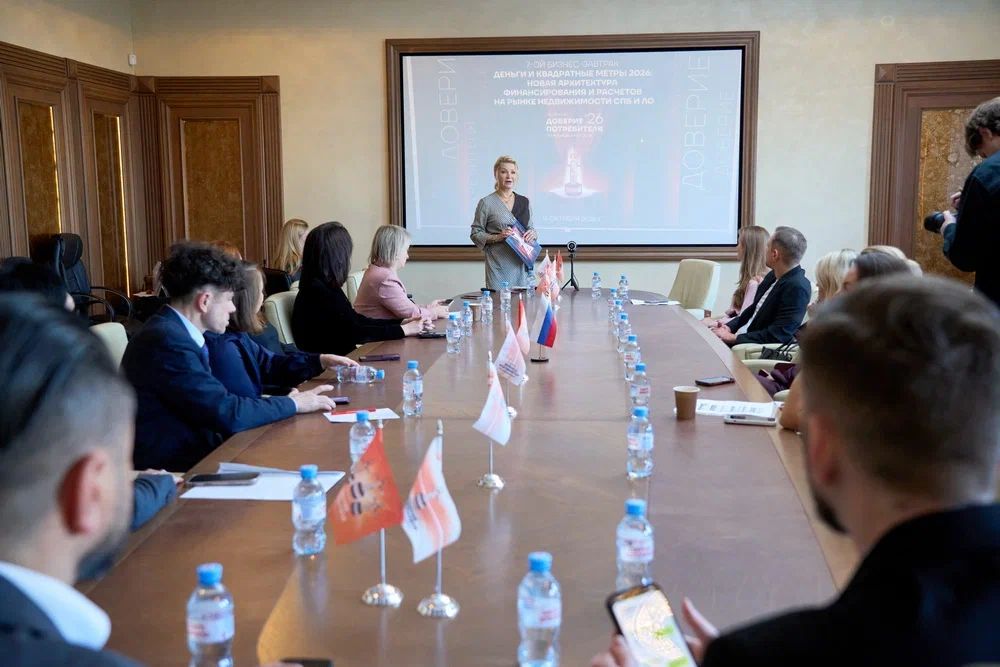
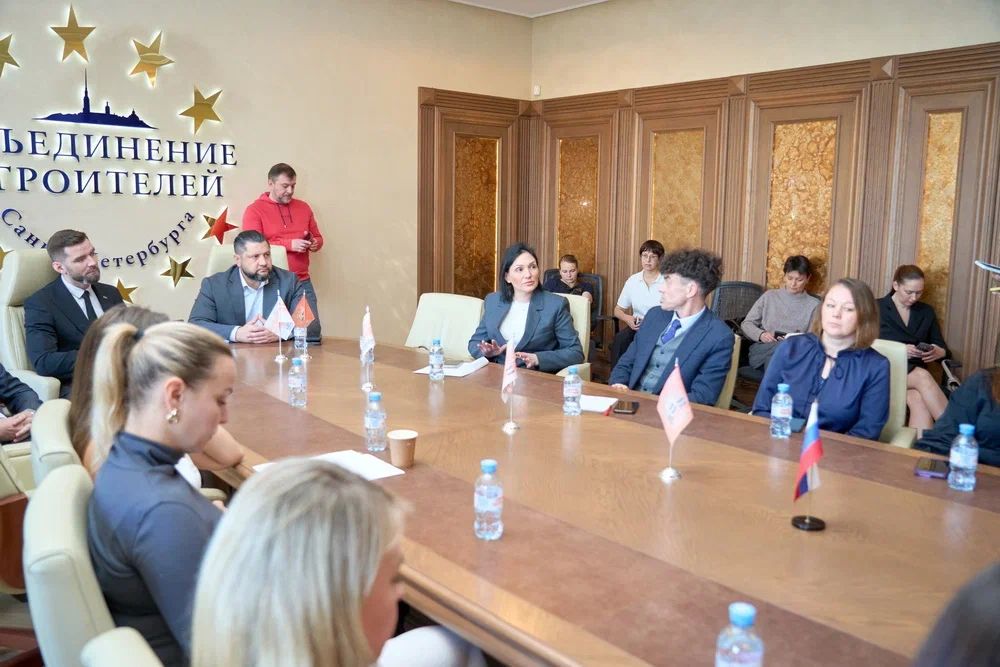
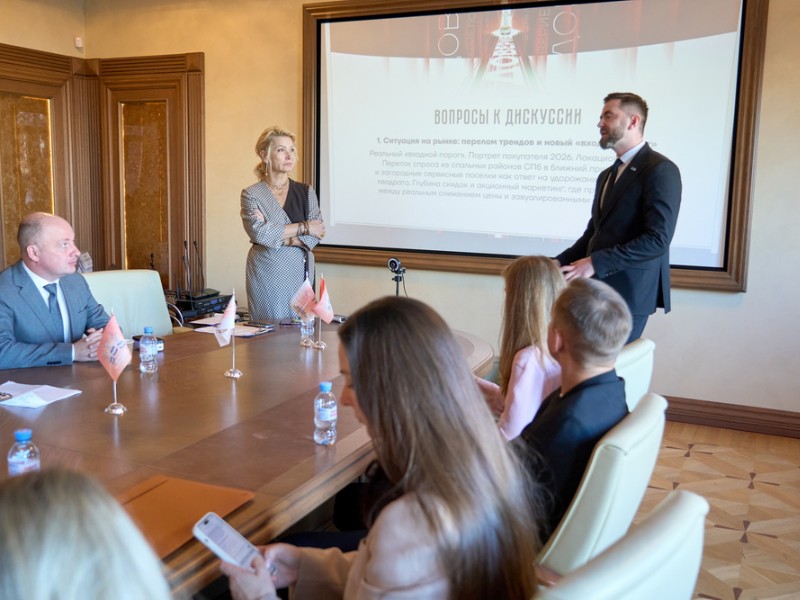
«Деньги и квадратные метры 2026: новая архитектура финансирования и расчетов на рынке недвижимости Санкт-Петербурга и Ленинградской области» — этой теме был посвящен седьмой бизнес-завтрак в рамках XIX конкурса «Доверие потребителя». Мероприятие, о котором рассказала пресс-служба оргкомтета конкурса, проходило в СРО А «Объединение строителей Санкт-Петербурга». Модератором выступила исполнительный директор оргкомитета Валентина Нагиева. Участники встречи обсудили трансформацию ипотечного рынка, новые модели расчетов между покупателями и застройщиками, развитие трейд-ин, рассрочек и лизинга, а также факторы, определяющие доступность жилья в условиях меняющихся банковских требований. Главный тренд 2026 года — смещение спроса в Ленинградскую область и переход к гибким финансовым сценариям покупки. На фоне высоких ставок и изменения условий льготных программ покупатели всё чаще используют субсидированную ипотеку, рассрочки, продажу имеющейся недвижимости и комбинированные схемы расчетов. При этом ключевыми условиями успешной сделки становятся прозрачность финансовых обязательств, оценка платёжеспособности клиента и доверие между покупателем, банком и девелопером.
Рынок жилья: продажи, предложение и цены По данным директора Консалтингового центра «Петербургская Недвижимость» Ольги Трошевой, за первые девять месяцев 2026 года в петербургской агломерации продано около 2 млн кв. м жилья. Прогноз по итогам всего года — около 2,5-2,6 млн кв. м. Рынок адаптируется к ужесточению условий по «семейной» ипотеке и новым условиям банков. После летней просадки в сентябре зафиксирован традиционный всплеск активности покупателей перед сменой условий кредитования. Ленинградская область существенно нарастила долю в структуре спроса — до 45–46% (годом ранее было 33%). За 9 месяцев в области продано уже 960 тыс. кв. м, что чуть меньше, чем за весь прошлый год. В Петербурге в спальных районах сохраняется дефицит предложения при более высоких ценах, чем в области. Покупатель голосует рублем, выбирая новые и развивающиеся областные локации, где в ключевых проектах проходит до 500 сделок в месяц. С начала года на рынок агломерации в продажу выведено 2,4 млн кв. м жилья (на уровне аналогичного периода прошлого года). Причем 46% новых стартов приходится на Ленинградскую область, преимущественно это жилые комплексы комфорт-класса. В самом Петербурге объем предложения остается сжатым из-за дефицита и высокой стоимости земли, а также жестких требований банков к финансовым моделям проектов. С начала года рост цен укладывается в рамки базового прогноза (12–15%). Средний рост цен предложения в Петербурге составил 13% (по итогам года ожидается +15%). При этом масс-маркет закрепился выше уровня 320 тыс. руб./кв. м, высокий комфорт вплотную подошел к отметке 400 тыс. руб./кв. м. В бизнес-классе средняя цена превысила 500 тыс. руб./кв. м (+7% с начала года). В Ленинградской области цены выросли на 11%, средний показатель стремится к 190 тыс. руб./кв. м. «Семейная» ипотека была ядром ипотечного спроса. В периоды активизации спроса покупателей ее доля составляла 60% и более во всех кредитных сделках, а в остальные месяцы – не менее 50%. Растет доля субсидированных застройщиками и банками программ со сниженными базовыми ставками (не менее 1/3, а в ряде периодов и свыше 40-45% в ипотечных сделках). В условиях высоких рыночных ставок рассрочка остается важным механизмом поддержки необходимых темпов продаж. При этом рассрочки должны быть простыми и финансово прозрачными для клиента. Покупатели из других регионов России по-прежнему активно выбирают Петербург и покупают здесь недвижимость. Доля региональных покупателей в Петербурге составляет 35–40%. Географическое смещение спроса Ленинградская область наращивает долю продаж на фоне разницы в стоимости квартир и ежемесячных платежах. По словам руководителя отдела продаж ГК «ССК» Евгения Негары, покупатель не ушел с рынка, а переориентировался географически. Если еще в 2024 году на Ленинградскую область приходилась лишь треть продаж в агломерации, то к августу область вышла в лидеры, заняв более 51% рынка. По итогам первых 8 месяцев совокупный спрос в агломерации показал рост (+14%), однако исключительно за счет областных локаций. Продажи в Петербурге просели на 33%, тогда как в Ленобласти — взлетели на 44%. Ядром пригородного рынка стали три ключевые локации — Новосаратовка, Янино и Новоселье, на которые приходится порядка 60% всего объема реализации в области. Главный драйвер перетока за КАД — разрыв в бюджетах покупки. Семейная квартира формата «евро-3» (двухкомнатная для семьи с детьми) в спальном районе Петербурга обходится примерно в 18,5 млн рублей, тогда как аналогичный по площади метраж в проектах Ленобласти можно приобрести за 9–9,5 млн рублей. «Входной билет» подорожал не столько из-за стоимости самого «квадрата», сколько из-за удорожания заемных средств. Формула «первоначальный взнос — платеж — требуемый доход» выталкивает клиента за КАД: например, при покупке квартиры за 8 млн руб. ежемесячный платеж без субсидирования достигает 108 тыс. руб., а с субсидией от застройщика снижается до посильных 70 тыс. руб. В компании доля региональных продаж, по словам Евгения, приближается к 50%; группа работает с агентствами и проводит презентации проектов в разных регионах России. Основной покупатель — это семья (преимущественно с двумя детьми), приобретающая жилье в ипотеку. В целом по рынку доля ипотеки составляет около 58%, а в сегменте 2–3-комнатных квартир доходит до 65–67%. Октябрьские изменения условий по семейным программам и отказ ряда банков от коротких сроков субсидирования (на 1–2 года, занимавших у застройщика до 19% сделок) нанесли ощутимый удар по семейному сегменту, сделав наличие доступных финансовых программ еще более критичным. Анализ 14 жилых комплексов от 10 ведущих застройщиков показал, что рынок уходит от фронтальных прямых скидок «в лоб» (их глубина сжалась с 10% до скромных 2%, оставаясь на уровне 6–20% лишь на штучные неликвидные лоты). Застройщики перераспределили маркетинговые бюджеты в пользу субсидирования ставок и программ поддержки первоначального взноса, которые реально снижают ежемесячную нагрузку на покупателя в моменте. По прогнозу спикера, несмотря на турбулентность и регуляторные ограничения, доступный вход на рынок сохраняется в проектах ближайшего пригородного пояса вдоль КАД. Среди инструментов компании спикер назвал такие, как стимулирующие программы для агентств недвижимости; скидку около 5 тыс. руб. при бронировании в день встречи; субсидированные ставки, включённые в стоимость квартиры и отделку в подарок. Около 90% сделок компании, по его словам, заключаются с участием партнёров-агентств. Он также сообщил, что ССК четыре месяца подряд занимала первое место в России по количеству сделок среди застройщиков по версии Домклик. Руководитель направления Группы ипотечного кредитования и расчетов по сделкам с недвижимостью Департамент продуктов Банка СПБ Мария Гретченко сообщила, что банк стремился снизить зависимость выдач от одной государственной программы и расширить стандартные ипотечные предложения. За девять месяцев 2026 года доля базовых программ в выдачах банка составила около 65%; примерно 70% этой доли приходилось на вторичный рынок. На четвёртый квартал кредитная организация ориентирована на дальнейшую работу со стандартными программами. Доля некоторых государственных программ в новых выдачах ожидается не более 15%. Как отметил президент Ассоциации кредитных консультантов Назар Галайда, процедура рефинансирования ипотеки — это не только способ уменьшить размер регулярного ежемесячного платежа, но и эффективный инструмент консолидации долгов. За счет существенного роста рыночной стоимости залоговой недвижимости заемщики получают доступ к увеличенному кредитному лимиту. Это позволяет привлечь дополнительные средства под относительно низкую залоговую ставку и досрочно погасить другие, более дорогие необеспеченные обязательства (например, потребительские кредиты и кредитные карты). Востребованность программ рефинансирования напрямую зависит от траектории ключевой ставки ЦБ. Базовая банковская маржа на рынке сегодня составляет порядка 4-х процентных пунктов (то есть итоговая ставка для заемщика формируется по формуле «ключевая ставка + 4 п. п.»). При снижении ключевой ставки оживает рефинансирование кредитов, взятых в периоды пиковых процентных ставок. При ставках на уровне 12–13% годовых на рынке активизируется рефинансирование с умеренным «докредитованием» — по схеме, когда около 70–80% суммы идет на переоформление базового ипотечного долга, а 20–30% привлекается дополнительно на сопутствующие нужды. По-настоящему массовый бум программ рефинансирования с глубоким замещением дорогих долгов станет возможен только тогда, когда ключевая ставка Банка России опустится ниже психологической отметки в 10%. Именно при таких параметрах заемщики смогут выгодно реструктурировать долговой портфель по формуле «80 на 20», где значительная часть кредита направляется на полное закрытие высокозатратных потребительских обязательств. Как рассказал Игорь Жигунов, заместитель директора «Реалист Ипотека» и эксперт Торгово промышленной палаты по вопросам развития предпринимательства и рынка недвижимости, ипотека остается главным инструментом поддержки стройотрасли, однако прежние стандарты продаж перестали работать. Застройщикам необходимо гибко перестраивать продуктовые матрицы и экономику проектов, активно взаимодействуя с банковскими сетями и брокерами по всей стране. В условиях сжатия рынка преимущество получают девелоперы, системно выстраивающие кросс-региональные продажи и использующие весь спектр инструментов — от классических и субсидированных программ до специализированных партнерских продуктов. Покупатели первичного жилья сегодня массово зависят от реализации своей имеющейся недвижимости на вторичном рынке. Для девелоперов критически важно развивать совместные с банками программы альтернативных сделок (трейд-ин, быстрый выкуп или авансирование под залог старой квартиры), чтобы разорвать цепочку ожидания и не терять клиентов. Для агломерации Петербурга и Ленобласти ключевым каналом поддержания спроса остаются межрегиональные сделки. Развитие федеральных партнерских сетей позволяет привлекать покупателей из регионов Сибири, Севера и Дальнего Востока, перенаправляя локальные финансовые потоки в проекты петербургских застройщиков. Задача банков и застройщиков — создавать совместные накопительные и комбинированные продукты (депозитно-ипотечные программы с расходно-пополнительными опциями). Они позволяют заемщику не просто накопить необходимую сумму (например, 2–3 млн рублей), но и заранее подтвердить банку регулярность доходов и финансовую дисциплину, что кратно снижает кредитные риски. Рост требований Банка России к показателю долговой нагрузки (ПДН) и официальному подтверждению доходов отсек часть платежеспособной аудитории. Входная ставка по рыночным программам воспринимается заемщиками как временная мера. Рынок ждет снижения ставок ниже 12%, что сформирует мощную волну рефинансирования ранее выданных займов и перезапустит инвестиционную активность частных покупателей на этапе ранних стадий строительства. Кейсы застройщиков По словам Анастасии Иващенко, руководителя отдела продаж «ГК Алгоритм жизни», компания выходит в новые сегменты и географические зоны, диверсифицируя портфель от доступного пригородного жилья до загородных малоэтажных поселков и курортных резиденций. До недавнего времени 80–85% продаж застройщика обеспечивала ипотека, а на 100% оплату и рассрочки приходилось не более 15-20%. В условиях трансформации кредитного рынка компания разработала собственные программы рассрочки, выверенные с банками в рамках эскроу-моделей.
ГК «Ленстройтрест» предлагает рассрочку сроком до 8 лет, однако применяет её после андеррайтинга. По словам Олега Добродеева, директора по продажам Группы, в Ленинградской области на рассрочку приходится до 10% продаж; в отдельных городских проектах её доля может достигать 30%. Рассрочка и ипотека рассматриваются как инструменты, зависящие от сегмента и профиля клиента. Процессы дифференциации окончательно развели Петербург и Ленобласть. Если ранее в областных локациях (в частности, в Янино) маржинальность была на грани окупаемости, то нынешний переток спроса подтолкнул цены вверх. Это дало застройщикам необходимую маржу для внедрения гибких рассрочек и субсидий. В Ленинградской области ядром спроса остается классическая, семейная и субсидированная ипотека. Рассрочки здесь занимают умеренную долю — до 10% (в компании действует уникальная программа на 8 лет, но под строгий андеррайтинг). В городских проектах девелопера целевая аудитория обладает более высоким чеком. Здесь доля рассрочек достигает 30%, служа главным инструментом для покупателей, размещающих средства на доходных депозитах. После сужения субсидированных госпрограмм для молодежи на первый план выходит зрелая аудитория (50–60+ лет) с накопленным реальным капиталом в виде ликвидной вторичной недвижимости советского и постсоветского периодов. В компании наблюдают два встречных маршрута по программе обмена:
Доля трейд-ин по объектам девелопера уже составляет до 12% с прогнозом роста свыше 20% в IV квартале. В партнерстве с брокером срок реализации вторички сокращен до 2-х месяцев, в том числе благодаря инструменту «тающей скидки за скорость», мотивирующей продавцов не завышать ценник. Индивидуальный подход к финансированию сделки становится ключевым принципом работы с покупателями на первичном рынке, отметила директор по продажам «Главстрой Санкт-Петербург» Оксана Морозова. По её словам, в структуре сделок компании в 2026 году доля рыночной ипотеки составляла около 30%, а на классическую «семейную» ипотеку приходилось порядка 50% продаж. Рынок уходит от типовых финансовых решений к индивидуальным сценариям покупки, которые учитывают возможности и планы конкретного клиента. За исключением «семейной» ипотеки, значительная часть сделок требует гибкого сочетания различных инструментов — рассрочки, трейд-ин и последующего ипотечного кредитования. При этом пул покупателей, которые планировали улучшить жилищные условия с использованием «семейной» ипотеки, во многом реализовал отложенный спрос. В частности, многие семьи воспользовались этой возможностью ещё на этапе ожидания ребёнка. В результате для дальнейшего развития продаж возрастает значение альтернативных финансовых инструментов. Меняется и сама модель трейд-ин: вместо единого сценария рынок предлагает несколько вариантов, включая прямой выкуп квартиры, рассрочку на период экспозиции вторичного жилья, поэтапные расчёты и отложенную продажу с последующим переходом в ипотеку. В сегментах «бизнес» и «премиум» (включая столичные и петербургские проекты девелопера) рынок функционирует по совершенно иным законам, нежели масс-маркет. По словам Анны Лукьянчук, директора по продажам компании ELEMENT, доля ипотеки здесь исторически минимальна. Высокий средний чек покупки делает государственные лимиты «семейной» или стандартной ипотеки малоприменимыми для целевой аудитории. Подавляющий объем сделок распределяется между 100% единовременной оплатой и короткими программами рассрочек. Важно учитывать интересы и покупателя, и девелопера. Покупателю нужен комфортный график и финансовая предсказуемость. Девелоперу — темпы пополнения эскроу-счетов, которые напрямую определяют условия кредитования проектов банками. Поэтому эффективнее предлагать не длинную рассрочку как таковую, а индивидуальный график под денежные события клиента. Аудитория дорогой недвижимости не ищет самый дешевый квадратный метр. Скидки в размере 1–1,5 млн рублей воспринимаются как приятный бонус, но ключевую роль играет качество концепции, локация, архитектура и сервисная инфраструктура. Главная потребность покупателя в этом классе — гибкий индивидуальный подход к формированию графика выплат, согласованный с выходом из других инвестиционных активов или сезонностью бизнеса клиента. Премиальные покупатели не участвуют в массовом перетоке из города в Ленобласть. Если они и приобретают загородные объекты, то это элитные индивидуальные коттеджи, которые выступают дополнительным жильем, не заменяя квартиру в городе. Новые возможности для покупателей Как отметила Светлана Столина, исполнительный директор АН «Решение» в годовом выражении количество сделок по программам трейд-ин выросло на рекордные 243%. По данным девелоперов и агентства, около 80% покупателей новостроек уже владеют вторичной недвижимостью, при этом 30% готовы продать ее немедленно для внесения первого взноса. В условиях дефицита личных накоплений у граждан борьба за эту категорию покупателей стала главным приоритетом застройщиков. На рынке действуют две базовые модели: маркетинговый зачет, либо выкуп. «Квартира в зачет» занимает 87% в структуре сделок компании. Главный приоритет выкупных моделей (экспресс-выкуп и гарантированный выкуп) — скорость, поскольку средства поступают на эскроу застройщика всего за 9 рабочих дней. При экспресс-выкупе дисконт составляет в среднем 15% от рынка; по программам гарантированного выкупа (партнерские программы лояльности для повторных клиентов конкретного застройщика) — около 10%. В партнерстве с банком ВТБ реализован механизм длительного бесплатного проживания: клиент продает старую квартиру в зачет, оформляет субсидированную ипотеку на новостройку и продолжает жить в своей прежней квартире до ввода дома и получения ключей (срок проживания — до 3 лет) без арендных платежей. На фоне взрывного роста арендных ставок в Петербурге этот сценарий решает критическую проблему временного жилья для семей. Компания проводит сделки в 89 регионах России вне зависимости от размера населенного пункта. Доля межрегионального трейд-ин достигает 39% (у отдельных девелоперов — до 45%). Для раскрытия потенциала регионов застройщикам важно целенаправленно выяснять наличие любого вторичного имущества у покупателя за пределами Петербурга (наследство, доли, квартиры родителей, дачи и даже нежилые активы). Оценка объекта проводится по текущим предложениям сопоставимых квартир и фактическим данным о сделках, в том числе по сведениям Росреестра и банковским сервисам. Для объектов в регионах при высокой цене ошибки могут привлекаться профессиональные оценщики. Недвижимость в лизинг для тех, кому сложно получить ипотеку Лизинг жилой и коммерческой недвижимости, включая строящиеся объекты по ДДУ, развивается на российском рынке уже три года. Услуга доступна физическим и юридическим лицам. Об этом рассказал сооснователь компании «Лаборатория Лизинга» Тимофей Исайкин. Продукт вышел в период высоких ставок, когда спрос на прямой лизинг был сдержанным. Сейчас ситуация меняется. Правила по «семейной» ипотеке стали жестче, возможности классической рассрочки сузились, и к лизингу недвижимости чаще обращаются и застройщики, и частные покупатели. Вместе с крупными девелоперами прорабатывается механизм, при котором застройщик субсидирует лизинговую ставку в первые годы строительства. Покупатель получает посильный ежемесячный платеж без жестких рамок банковской ипотеки. Среди используемых схем: возвратный лизинг, лизинг до продажи и лизинг на этапе ДДУ. Банки при залоговом кредитовании обычно выдают 50-60% оценки залога. Лизинговая модель позволяет финансировать до 80% рыночной стоимости объекта. По отдельным программам срок договора достигает 20 лет, платежи аннуитетные. Спикер отметил, что объект остается на балансе лизинговой компании, поэтому для массового покупателя формат пока непривычен. Продукт рассчитан в том числе на клиентов, которым трудно получить банковское финансирование из-за кредитной истории, подтверждения дохода или долговой нагрузки. Ужесточение требований Банка России к показателю долговой нагрузки (ПДН) и подтверждению дохода ограничивает доступ к классической ипотеке для части предпринимателей и самозанятых. При рассмотрении заявки компания опирается в том числе на ликвидность самого объекта и банковскую экспертизу команды. Это позволяет рассматривать клиентов с высокой формальной долговой нагрузкой или нестандартным профилем доходов. Решение по каждой сделке принимается индивидуально. Галина Петрова, директор филиала «Абсолют Страхование» в Санкт-Петербурге, напомнила о классических видах страхования, связанных с недвижимостью и ипотекой. А также структурировала информацию о существовании двух направлений страховой защиты: рыночной (классическая страховая защита) и защиты государства в виде страхования вкладов и эскроу-счетов. Так, рыночный канал страховой защиты сконцентрирован на страховании объекта недвижимости; рисках утраты права собственности; страхование жизни заемщика (в случае оформления ипотечного кредита); Второй канал страховой защиты в лице АСВ обеспечивает страхование вкладов населения, а также гарантирует защиту средств на эскроу-счетах в кредитных организациях. Действующий лимит страхования эскроу-счетов в 10 млн. рублей покрывает базовый сегмент, однако на фоне роста среднего чека сделок с недвижимостью существует потребность увеличения суммы базового покрытия. Этот вопрос на повестке дня, и, возможно, скоро мы увидим его решение. По сообщению Галины Петровой, доля неплатежей в страховом бизнесе сопоставима с цифрами неплатежей по кредитным договорам, если говорить о страховании ипотеки. Доверие как основа устойчивой сделки
Как заметила Елизавета Конвей, независимый консультант «Доверие потребителя-2026», член комитета по аналитике РГУД, в условиях беспокойного рынка, когда трансформируются государственные программы и меняются банковские требования, растут входные пороги и исчезают привычные финансовые шаблоны — взаимозависимость девелопера, банка и клиента достигла максимума. Решающим ресурсом на рынке становится фундаментальное доверие. Эксперт подчеркнула, что отрасль переходит от формального сервиса к подлинной культуре всесторонней заботы о клиенте, которую может обеспечить единая экосистема «город-девелопмент-банки-страхование-комфорт». Ключевым фактором сохранения покупательской активности сегодня выступает человекоцентричный подход: деликатный контакт и глубокое понимание истинных потребностей покупателя. С одной стороны, девелоперы вынуждены усиливать собственный скоринг и андеррайтинг, фактически беря на себя функции квазирегулятора для обеспечения устойчивости финансовых моделей. С другой стороны, ужесточение проверок требует от отделов продаж максимальной осознанности. Задача застройщика — бережно выяснить истинную мотивацию клиента, при необходимости мягко скорректировать его первичный запрос под реальные финансовые возможности и сформировать устойчивое доверие к проекту, девелоперу и банковским инструментам. Участники бизнес-завтрака пришли к выводу: рынок недвижимости Петербурга и Ленинградской области переходит от стандартных ипотечных сценариев к гибким моделям финансирования. Рассрочка, трейд-ин, субсидирование, межрегиональные продажи и лизинг расширяют возможности покупателей, но устойчивость рынка будет определяться не только доступностью финансовых инструментов, но и прозрачностью условий и доверием потребителей.
Восьмой бизнес-завтрак в рамках XIX конкурса «Доверие потребителя-2026» состоится 17 ноября, его тема — «Загород и пригороды. Современные тренды и новые форматы жизни». | |||||
| |||||
| Источник: собств. инф. «ТТ Финанс» | |||||
| |||||
| |||||
| |||||
|
14.10.2026 Стала известна тройка лидеров продаж новостроек в Ленинградской области | |||||
| |||||
|
07.10.2026 Каждый второй покупатель жилья готов доплачивать за ландшафт и озеленение | |||||
| |||||
|
06.10.2026 Архитектура согласия. Роль девелоперов и экспертов в эволюции городского пространства | |||||
| |||||
|
28.09.2026 Жители Ленобласти предпочитают квартиры с готовой отделкой в серых тонах | |||||
| |||||
|
24.09.2026 Эксперты конкурса «Доверие потребителя» приступили к объездам объектов финалистов | |||||
| |||||
| |||||
| Архив | |||||
| |||||
| |||||


Банки | Деньги | Доход | Вклады | Кредит | Банкомат | Бизнес | Лизинг | Аренда | Ипотека | Оценка | Недвижимость | Строительство | Автомобили | Авто | Страхование | Осаго | Каско | Страховые компании |
Ценные бумаги | Фонды | Выставки |